VI Conferência debate aspectos societários na advocacia
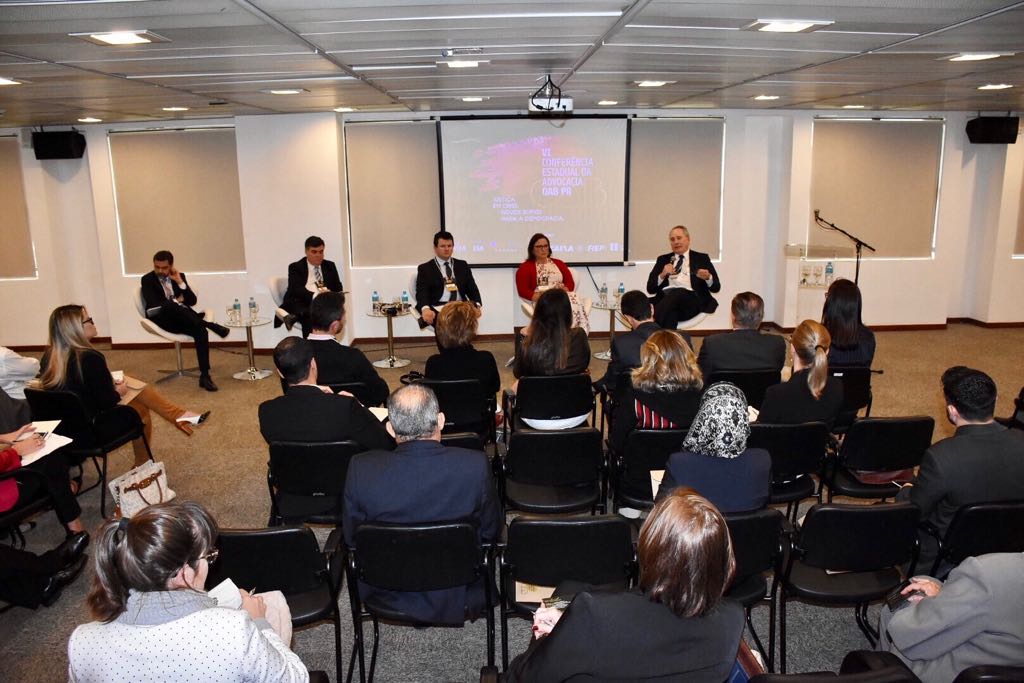
Uma exposição do jurista paranaense Alfredo de Assis Gonçalves Neto sobre os modelos societários na advocacia abriu no começo da tarde desta quinta-feira (3) os debates do painel sobre Aspectos Fiscais e Societários na Advocacia. O advogado elencou uma série de características da sociedade simples, como o fato de a sociedade comportar apenas a advocacia. “Não é permitido em uma sociedade pessoas que não estejam devidamente inscritas como advogados na OAB”, explicou.
“A sociedade simples de advogados também tem um registro especial, feito na OAB. O nome da sociedade também tem suas particularidades: os sócios responsáveis que a nomeiam. O advogado é quem tem a representação sociedade, que pode ter um administrador interno, mas ele não pode praticar atos que digam respeito à atividade da advocacia”, disse. Além disso, acrescentou Gonçalves Neto, a sociedade não pode adotar forma mercantil. “Qualquer outra sociedade de profissional liberal pode, mas a sociedade simples continuará eternamente simples”, afirmou.
Outras peculiaridades – Aquele que exerce a atividade intelectual, frisou o jurista, se identifica com o trabalho. “Consequentemente ele se vincula à prática da atividade intelectual. Ele é, portanto, a pessoa que está obrigada a responder pelas consequências da atividade viciada que tenha produzido”, esclareceu.
A seccional tem atualmente 3.771 sociedades ativas. No último ano, 1.600 sociedades unipessoais se tornaram ativas no estado. “A sociedade unipessoal é um sucesso, mas o problema é que a criação é esdrúxula, porque só faz sentido para o advogado pagar menos tributo. Se a legislação mudar teremos um problema”, ponderou.
Na ponta do lápis – A tributarista Betina Treiger Grupenmacher deu sequência às discussões do painel com uma exposição sobre o Imposto Sobre Serviços (ISS) nas sociedades de advogados. A advogada explicou que a incidência do ISS varia de acordo com a opção de como exercer a profissão. “Autônomos e sociedades de advogados podem optar pelo ISS sobre o faturamento e vai recolher 5% do faturamento a título de ISS, ou optar por pagar o ISS fixo uma vez por ano, no valor de R$1.133,00”, disse.
“Tanto os autônomos quanto a sociedade de profissionais e os MEIs estão sujeitos ao ISS em proporções distintas e são opções que dependem de um cálculo na ponta do lápis”, explicou.
O tributarista Flávio Zanetti de Oliveira encerrou o painel com uma exposição sobre o Regime Federal de Tributação. O especialista esclareceu como funciona a incidência da carga tributária sobre o advogado empregado e sobre o profissional autônomo. Nestes casos, há incidência do IRPF até 27%, mais a contribuição previdenciária. No caso da sociedade unipessoal, é possível optar pelo regime do lucro real, obrigatório para a receita bruta anual superior a 78 milhões, ou pelo lucro presumido, para receitas brutas anuais de até 78 milhões. Nesta categoria é possível dimensionar uma carga tributária presumida de 11,33% a 13,85%.
Oliveira também explicou que o regime de tributação do Simples Nacional – indicado para receita bruta anual de até R$3,6 milhões, com carga tributária de 4,5% a 16,85% – não é necessariamente o regime mais vantajoso. Em alguns casos o lucro presumido é mais vantajoso. “Como a professora Betina Grupenmacher afirmou, isso deve ser decidido na ponta do lápis”, disse.